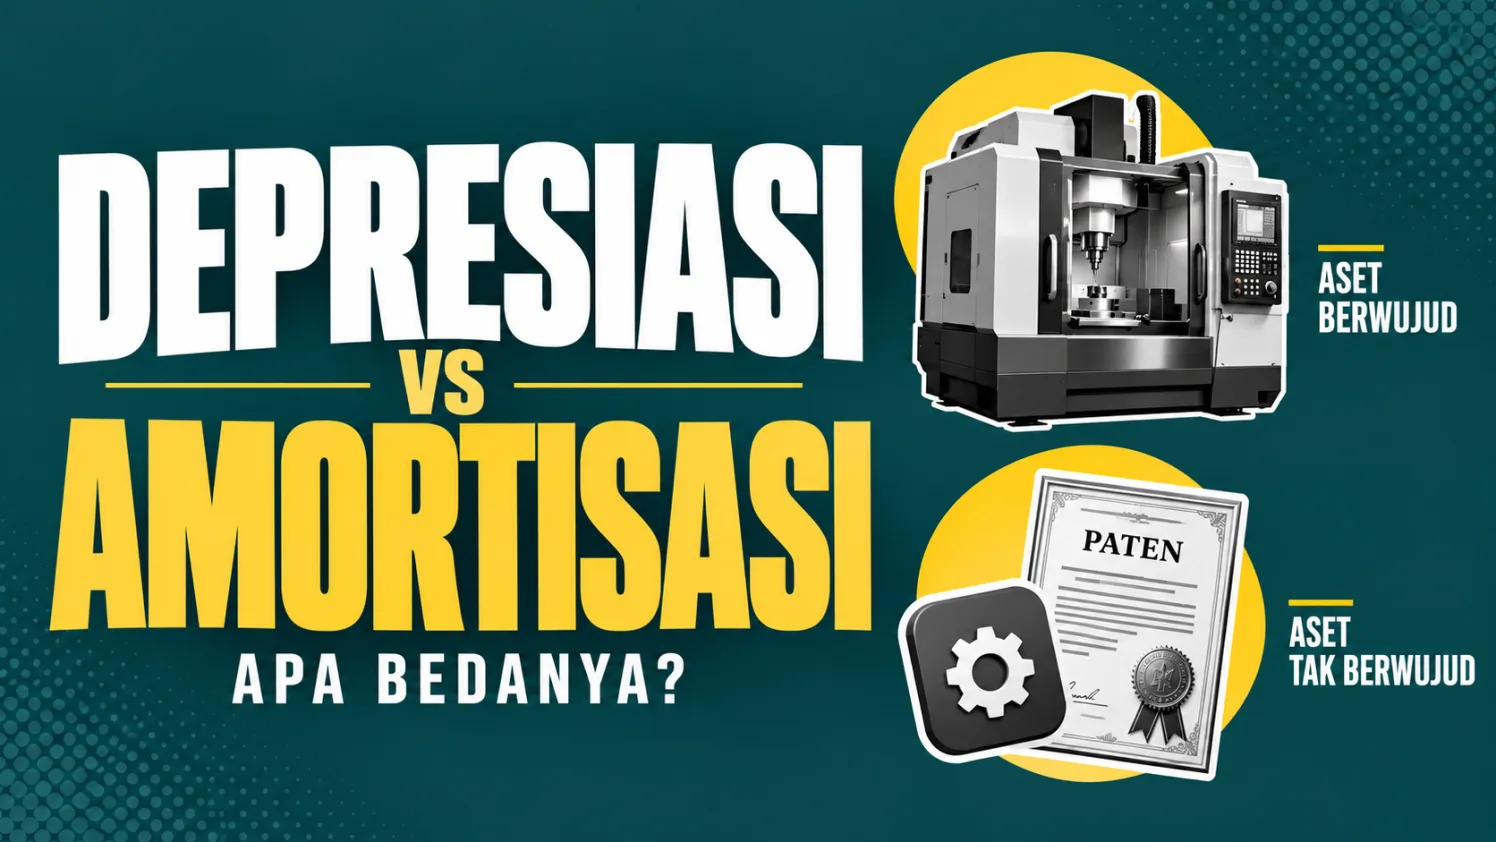
Depresiasi dan amortisasi merupakan dua istilah yang sangat sering muncul dalam akuntansi, tetapi masih banyak mahasiswa yang tertukar dalam penggunaannya. Secara sederhana, depresiasi (penyusutan) digunakan untuk mengalokasikan biaya perolehan aset berwujud, seperti kendaraan, mesin, komputer, dan bangunan, selama masa manfaatnya. Sementara itu, amortisasi digunakan untuk mengalokasikan biaya perolehan aset takberwujud, seperti hak paten, lisensi, dan perangkat lunak tertentu, selama masa manfaatnya. Keduanya pada dasarnya memiliki tujuan yang sama, yaitu mengalokasikan biaya aset secara sistematis selama periode ketika aset tersebut memberikan manfaat ekonomi. Dalam standar akuntansi Indonesia, pengaturan aset tetap terdapat dalam PSAK 216: Aset Tetap, sedangkan aset takberwujud diatur dalam PSAK 238: Aset Takberwujud. Penomoran PSAK 216 berlaku efektif sejak 1 Januari 2024 sebagai perubahan penomoran dari PSAK 16.
Lalu, apa perbedaan yang paling mudah diingat? Depresiasi = aset berwujud, sedangkan amortisasi = aset takberwujud. Misalnya, sebuah perusahaan membeli mesin seharga Rp100 juta dan memperkirakan mesin tersebut digunakan selama 5 tahun. Dengan metode garis lurus dan asumsi nilai residu nol, perusahaan akan mengakui beban depresiasi sebesar Rp20 juta per tahun. Sebaliknya, apabila perusahaan memperoleh lisensi perangkat lunak senilai Rp60 juta dengan masa manfaat 3 tahun, maka biaya tersebut secara akuntansi dapat dialokasikan sebagai beban amortisasi selama masa manfaatnya sesuai ketentuan yang berlaku. Mahasiswa juga perlu memahami bahwa metode dan periode pengalokasian tidak boleh ditentukan secara sembarangan, tetapi harus mencerminkan pola konsumsi manfaat ekonomi aset. Karena itu, depresiasi dan amortisasi bukan sekadar “membagi harga aset dengan jumlah tahun”, tetapi merupakan bagian penting dari proses pengukuran dan penyajian aset serta laba perusahaan.
Bagaimana dengan aturan pajaknya? Ini bagian yang sering menjadi sumber kebingungan mahasiswa karena ketentuan akuntansi komersial dan perpajakan dapat berbeda. Untuk tujuan perpajakan, salah satu regulasi penting yang masih menjadi rujukan adalah PMK Nomor 72 Tahun 2023 tentang Penyusutan Harta Berwujud dan/atau Amortisasi Harta Tak Berwujud, yang berlaku sejak 17 Juli 2023 dan mencabut beberapa ketentuan sebelumnya. Untuk harta berwujud bukan bangunan, ketentuan fiskal membagi masa manfaat ke dalam Kelompok 1 sampai Kelompok 4, masing-masing 4, 8, 16, dan 20 tahun, dengan metode garis lurus atau saldo menurun sesuai ketentuan. Untuk harta takberwujud, masa manfaat fiskal juga dikelompokkan menjadi 4, 8, 16, dan 20 tahun. PMK 72/2023 juga mengatur perlakuan atas perangkat lunak tertentu serta memberikan pilihan masa manfaat sebenarnya untuk harta takberwujud yang masa manfaatnya melebihi 20 tahun dengan persyaratan tertentu.
Kesimpulan: jangan lagi menganggap depresiasi dan amortisasi sebagai dua istilah yang sama. Keduanya sama-sama merupakan proses alokasi biaya, tetapi diterapkan pada jenis aset yang berbeda. Bagi mahasiswa akuntansi, memahami perbedaan ini penting karena berdampak pada beban, laba, nilai tercatat aset, laporan keuangan, hingga perhitungan pajak. Lebih jauh, mahasiswa perlu membiasakan diri membedakan perlakuan akuntansi berdasarkan PSAK dengan perlakuan fiskal berdasarkan peraturan perpajakan. Dengan memahami perbedaan tersebut sejak di bangku kuliah, mahasiswa akan lebih siap menghadapi kasus akuntansi nyata di dunia kerja maupun saat mengerjakan soal ujian dan studi kasus.